数万円、ときには数十万円。医療費の支払いは金額が大きくなるほど、決済手段ひとつで手元に残るものが変わります。それなのに窓口へ向かう直前まで確かな答えが見つからず、結局いつも通り現金を出してしまう。
そんな経験をお持ちの方も少なくないはずです。
この記事を読み終えるころには、窓口でどの支払い方を選ぶべきか迷わなくなります。ポイントが確実につく支払いと、還元率が下がる支払いの境界線。高額な入院費を前に整えるべき準備の順番。
確定申告で控除を取りこぼさないための日付の基準。いずれも公式の規約と公的機関の資料をもとに整理しました。具体的には次の内容がわかります。
この記事は3つの資料をもとに構成しています。楽天カードが公式サイトで公開する還元率の規定、厚生労働省が公表した実態調査、そして国税庁が示す医療費控除の取り扱いです。どれも推測ではなく、誰でも確認できる一次情報。
ポイントを取りこぼさない決済と、税務上正しい申告。その両方を、次の受診日から実行できる形でまとめました。窓口で迷う時間は、もう必要ありません。
楽天カードの病院支払いでポイントは1%つく?公式規約から見た結論
病院の窓口で楽天カードを差し出すとき、この支払いは本当にポイントの対象なのだろうかという不安がよぎる方は多いはずです。医療費は数万円から数十万円にふくらむこともあり、還元されるかどうかで手元に残る金額は大きく変わります。
結論から言えば、医療機関での窓口払いには楽天カードの基本ルールがそのまま適用されます。判断の分かれ目になるのは、還元率そのものと、公式に定められた例外規定との境界線。ここを正確につかんでおけば、窓口で迷うことはなくなります。
医療費の窓口払いは100円につき1ポイント
楽天カードの基本還元率は1%であり、利用金額100円につき1ポイントが付与されます。病院や診療所、調剤薬局の窓口で支払った医療費も、この基本ルールがそのまま適用される支払いです。
楽天カードは還元率が通常と異なる利用先を公式サイトで一覧として公開していますが、そこに医療機関の窓口決済は含まれていません。つまり窓口で決済した金額に対して、原則1%が戻ってくる計算になります。
1%還元の対象になるのは、たとえば次のような支払いです。
日常的な少額の会計も、まとまった金額になる場面も扱いは変わりません。医療費という性質から特別な減額があるのではと身構える必要はなく、通常の買い物と同じ枠組みで受け止めて構わないでしょう。
10万円の入院費なら1,000ポイント|計算例
100円につき1ポイントという計算式は単純ですが、金額が大きくなるほど差は無視できなくなります。数字にしてみると、これがなかなか馬鹿にできません。窓口で支払う金額ごとに、獲得できるポイントを整理しました。
| 窓口で支払う金額 | 獲得できるポイント |
|---|---|
| 10万円 | 1,000ポイント |
| 30万円 | 3,000ポイント |
| 50万円 | 5,000ポイント |
貯まったポイントはそのまま家計の助けになる存在なんですよね。現金で支払った場合、この分はまるごと消えてしまいます。
数千ポイントの差を小さいと見るか大きいと見るかは人それぞれですが、窓口で支払う金額が同じであっても、受け取れるものは決済手段ひとつで変わるという点は押さえておきたいところですね。
対象外リストに医療機関の記載はない!
楽天カードは、カード利用による獲得ポイントの還元率が異なるご利用先という規定を公式サイトで公開しています。これは通常の1%還元が適用されない支払い先を厳密に定めた一次情報であり、ポイント付与の可否を決定づける唯一の基準になるものです。
クレジットカード業界全体では、利益率の低い公的な支払いに対する還元率は引き下げの歴史をたどってきました。それでも現在に至るまで、病院や診療所、調剤薬局での窓口決済がこの減額・対象外リストに明記されたことはありません。
だからこそ医療費は原則1%還元という強固な位置づけを保っています。もっとも、規約はいつ改定されてもおかしくないもの。高額な支払いを控えているのであれば、決済の前に公式サイトで最新の記載を確認しておくと、より安心して窓口に立てるはずです。
\ 3ステップで5,000ポイントゲット⭐️ /

なぜ0.2%に減るのか?楽天カードでポイントがつかない支払いとの違い
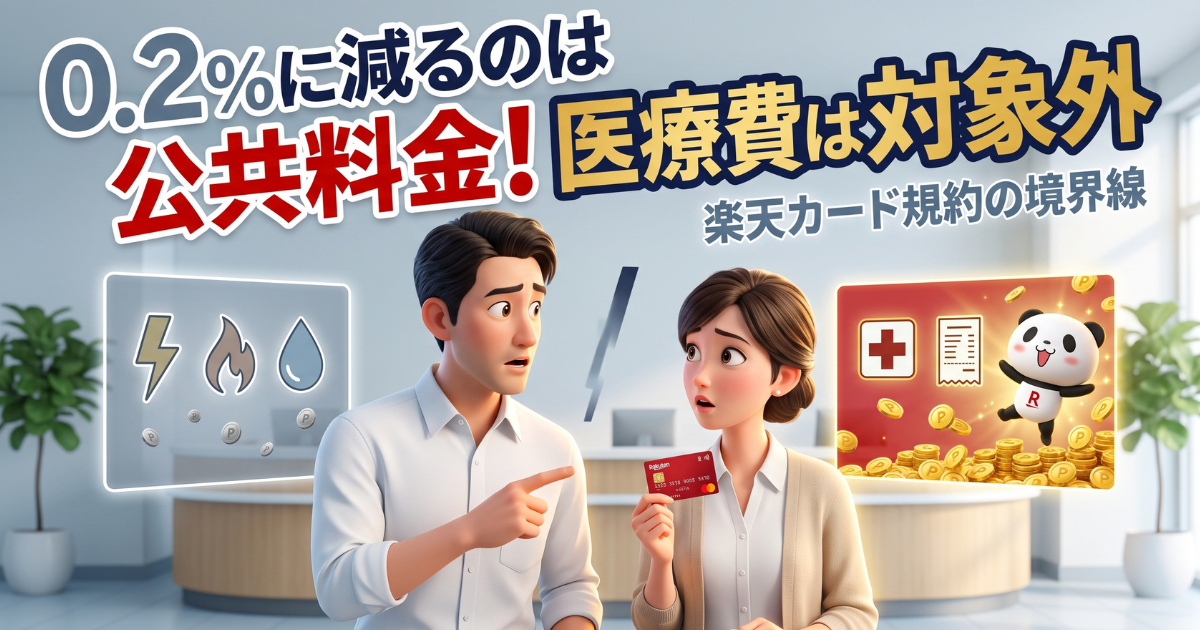
同じ楽天カードでの支払いなのに、還元率が5分の1になる領域が実在します。電気やガスの料金を支払ったときに付与ポイントの少なさへ驚いた経験があると、医療費も同じ扱いになるのではないかと不安になるはずです。
特に国立病院や公立病院のような公的な施設では、公共料金と同じ枠に入れられているのではという疑いが生まれます。この不安の正体は、規約上の線引きを知らないことにあります。どこまでが減額の対象で、どこからが対象外なのか。
境界線さえ引いてしまえば、迷いは残りません。
公共料金や税金は0.2%|500円で1ポイント
楽天カードでは、電気・ガス・水道といった公共料金や各種税金、国民年金保険料の支払いについて、還元率が0.2%に減額されています。
500円につき1ポイントという計算であり、通常の100円につき1ポイントと比べると付与されるポイントは5分の1です。たとえば2万円の公共料金を支払っても、得られるのは40ポイントにとどまります。
通常還元であれば200ポイントですから、その差は歴然。
支払い先ごとの還元率の違いを整理すると、次のようになります。
| 支払い先 | 還元率 | ポイントの計算 |
|---|---|---|
| 医療機関の窓口払い | 1% | 100円につき1ポイント |
| 公共料金・各種税金・国民年金保険料 | 0.2% | 500円につき1ポイント |
| 特定の電子マネー・交通系ICへのチャージ | 対象外 | 付与なし |
この減額は、利益率の低い公的な支払いに対する還元率を引き下げてきたクレジットカード業界全体の流れに沿ったものであり、楽天カードだけが特別に厳しいわけではありません。
まずはこの0.2%という数字が、どの支払いに適用されるものなのかを正確に把握しておきましょう。
国立病院や公立病院でも還元率は1%のまま
公共料金が0.2%に減額されているという事実を知ると、国立病院や公立病院での支払いも同じ扱いになるのではと考えてしまいます。公的な機関への支払いという点では共通しているように見えるためです。
しかし楽天カードの規定において、医療費と公共料金の間にはポイント仕様上の明確な境界線が引かれています。
減額の対象として名指しされているのは電気・ガス・水道などの公共料金や各種税金、国民年金保険料であり、医療機関の窓口で支払う医療費はここに含まれていません。
運営主体が国であろうと自治体であろうと民間であろうと、窓口決済の還元率は原則1%のままです。公的な施設だからという理由だけで減額されることはないと考えて差し支えないでしょう。
そもそもポイントがつかない支払いとは?
還元率が下がるだけでなく、ポイントがまったく付与されない支払いも存在します。楽天カードの規定で付与対象外として指定されているのは、次のチャージです。
0.2%に減額されるのではなく、ゼロになる領域です。交通系ICカードへのチャージが対象外とされている点は、定期券のような交通関連の支払いを考えるうえでも押さえておきたい部分でしょう。
ここで確認しておきたいのは、対象外とされているのがチャージという行為に向けられたものだという構造。医療費の窓口決済はチャージでも公共料金でもなく、通常の店舗決済と同じ枠組みで扱われます。
ポイントがまったくつかないのではと心配する必要はありません。
\ 3ステップで5,000ポイントゲット⭐️ /
病院で楽天カードが使えるかは事前確認が必須:導入率と手数料の実情
ポイントが1%つくとわかっても、そもそも窓口でカードが使えなければ話は始まりません。医療機関のキャッシュレス対応は施設の規模によって大きな開きがあり、行き先によっては現金しか受け付けてもらえない場面も残っています。
この差が生まれる背景には、医療機関側が負担する決済手数料という構造的な事情がありました。導入率の実数と手数料のしくみを知っておけば、支払い当日に慌てることはなくなるはずです。
病院は約6割|クリニックは2〜3割台という差
厚生労働省が公表した令和5年度の実態調査結果報告書によれば、クレジットカード決済の導入率には施設の規模による格差がはっきりと表れています。
大きな総合病院であればカードが使える可能性は高いものの、近所の個人クリニックでは現金を求められるケースも珍しくありません。
この流れを後押ししたのは、コロナ禍における非接触決済のニーズの高まりと、会計待ち時間を短縮するための自動精算機の普及です。とはいえ全国どこでも使えるわけではないという現実は変わりません。
初めて受診する医療機関であれば、事前に電話などで対応状況を確認しておくと確実でしょう。
楽天ペイやQRコード決済が使いにくい理由
同じ調査では、クレジットカード以外の決済手段についても導入率が報告されています。
| 決済手段 | 医療機関における導入率 |
|---|---|
| クレジットカード(病院) | 60.9%〜62.6% |
| 電子マネー | 4.7%〜7.8% |
| QRコード決済 | 3.7%〜5.6% |
クレジットカードの6割前後と比べると、普及の遅れは一目瞭然。楽天ペイに楽天カードを紐付けて支払うことでポイントを二重に獲得する手法は知られていますが、医療機関の窓口ではそもそも決済手段として選べない可能性が圧倒的に高いのが実情です。
導入率が一桁台にとどまっている以上、この方法を前提に計画を立てるのは現実的とは言えません。医療費のポイント還元を考えるうえでは、クレジットカードそのものを窓口で提示する決済を軸に据えるべきです。
手数料は病院負担で患者への上乗せは禁止
医療機関がクレジットカード決済を受け付けると、決済金額の一定割合を加盟店手数料として決済代行会社に支払う必要があります。手数料の相場は次の通りです。
安価な特別プランは、日本医師会ORCA管理機構等が提供しているものです。保険診療では診療報酬が国によって固定されているため、この数%がそのまま医療機関の純利益を圧迫する構造。
特に利幅の薄い小規模な個人クリニックで導入が進まない理由は、ここにあります。
患者の支払額への上乗せは規約で禁止
一方で患者側にとって重要なのは、クレジットカードの加盟店規約により、この手数料相当額を患者の支払額に上乗せして請求することが固く禁じられている点です。
窓口で提示される金額は現金払いと常に同額であり、患者はポイント還元分だけ一方的に恩恵を受けられます。手数料を気にして現金を選ぶ必要はないということですね。
1%還元を支えているのは誰なのか
ここまでの2つの事実を並べると、ひとつの構図が浮かび上がります。患者は現金払いと同額を支払いながらポイントだけを受け取れる。その一方で医療機関は、決済額の1.45%から3%台後半にのぼる手数料を自ら負担しています。
しかも保険診療では診療報酬が国によって固定されているため、この手数料を窓口の金額に転嫁する余地はありません。
つまり私たちが受け取る1%は、医療機関がコストを引き受けたうえで成り立っているものです。そう捉え直すと、カード決済に対応していない小規模なクリニックにも相応の事情があることが見えてきます。
利幅の薄い経営で数%の負担を抱える判断は、けっして軽いものではないはずです。事前に対応状況を確認しておく行動は、自分がポイントを取りこぼさないための備えであると同時に、窓口で無用なやり取りを生まないための配慮でもあります。
現金払いと比べてどちらが得になる?
手数料の上乗せが禁止されている以上、窓口で支払う金額は現金でもカードでも変わりません。10万円の医療費を支払う場面を想定して、両者の違いを並べてみましょう。
違いはポイントが付与されるかどうかだけ。つまり金銭的な損得だけで判断するなら、カードが使える医療機関でカード払いを選ばない理由は見当たりません。ただし、このあと触れる分割払いやリボ払いを選んだ場合は話が変わります。
一括で支払える範囲であることが、この優位性を保つ前提条件になると覚えておいてください。
\ 3ステップで5,000ポイントゲット⭐️ /
入院費を楽天カードで払う前に|限度額の確認と一括払いという鉄則
入院や手術の費用は、数十万円という単位になることも珍しくありません。この規模の決済でつまずきやすいのが、カードに設定された利用限度額と、支払い回数の選び方です。金利のかかる支払い方を選べば還元分はあっさり吹き飛びます。
せっかくの1%を確実に受け取るために、支払い当日を迎える前に済ませておくべき準備がいくつかあります。
利用限度額が足りないと窓口で決済できない
楽天カードには利用者ごとに利用限度額が設定されており、その枠を超える決済はできません。入院費や手術費のように高額な支払いでは、限度額に達してしまい窓口で決済が止まるという事態が起こり得ます。
しかも限度額は、その医療費だけで判断されるものではありません。すでに楽天市場での買い物や毎月の固定費の支払いに枠を使っている場合、残りの利用可能額はその分だけ目減りしています。
今の利用可能額、すぐに答えられますか?会計の場で決済が通らなければ、その場で現金を用意しなければならず、ポイント獲得の機会も同時に失われるでしょう。
高額な支払いが見込まれる場面では、まず現在の利用可能額を確認することがすべての出発点になります。
高額な支払いの前は一時増枠を申請する
利用可能額が支払予定額に届かない場合の選択肢が、利用限度額を一時的に引き上げる一時増枠の申請です。高額な医療費を支払う前には、次の順序で準備を進めてください。
ここで大切なのは、申請から反映までに時間がかかる可能性を織り込んでおくこと。日程が決まっているのであれば、直前ではなく早い段階で動き出したいところです。準備の早さが、そのまま獲得できるポイントを守ることにつながります。
リボ払いと分割払いは危険!手数料が還元を超える
支払い回数の選択は、獲得ポイントの価値を左右する重大な分岐点です。分割払いやリボ払いを選んだ場合、年率15%前後の金利手数料が発生します。これに対してポイント還元はわずか1%。
手数料がポイント還元の恩恵を容易に上回るため、この支払い方は避けるべきです。30万円の医療費で得られる3,000ポイントは魅力的に映るかもしれませんが、金利負担がそれを大きく超えてしまえば、支払総額は現金払いよりもふくらみます。
ポイントを得るために負債を抱えるという判断は、家計を守るという本来の目的から遠ざかる選択になってしまうでしょう。
手数料がかからない支払い回数はどれ?
では、どの支払い方であれば手数料を負担せずに済むのでしょうか。手数料がかからない支払い方法は次の3つです。
この範囲であれば、支払った金額に対して1%のポイントだけを純粋に受け取れます。逆に言えば、それ以外の分割払いやリボ払いに切り替えた瞬間、手数料という逆風が吹き始めるわけです。
手元の資金繰りが厳しい場合は、支払い回数を増やすのではなく、このあと説明する高額療養費制度の活用を検討するほうが賢明です。制度で戻してもらう仕組みと、手数料を払って先延ばしにする仕組みでは、家計への影響がまったく異なります。
\ 3ステップで5,000ポイントゲット⭐️ /
高額療養費制度と楽天カードの併用でポイントはどこまで増やせる?
医療費が高額になったとき、家計を守る最大の防衛策が高額療養費制度です。そしてこの制度は、楽天カードのポイント還元と組み合わせたときに興味深い性質を見せます。
窓口で支払う金額を先に減らすのか、いったん全額を立て替えて後から取り戻すのか。
同じ治療、同じ最終負担額でありながら、選んだ手順によって獲得できるポイントは大きく変わります。手元の資金とポイント、その両方を天秤にかける判断が求められる場面です。
限度額を超えた分が後から払い戻される仕組み
高額療養費制度は日本の公的医療保険制度のひとつで、同一月内に医療機関の窓口で支払った自己負担額が一定の限度額を超えた場合、その超過分が後日払い戻される仕組みです。同一月内とは、その月の1日から末日までを指します。
限度額は年齢や所得に応じて定められており、誰にでも同じ金額が適用されるわけではありません。高額な手術や長期の入院において、国民の家計が破綻しないための防衛策として機能してきた制度です。
適用の方法は2種類あります。
このどちらを選ぶかが、獲得できるポイントの分かれ道になります。
事前適用と事後還付でポイントはどれだけ違う?
事前適用方式を選ぶと、窓口での支払いは自己負担限度額までにとどまります。カードで決済する金額そのものが小さくなるため、付与されるポイントもその分だけ少なくなる計算です。
一方の事後還付方式では、窓口でいったん全額を楽天カードで支払い、後日超過分の払い戻しを受けます。この場合、還付される金額に対しても1%のポイントが付与されるとわかったときは、正直ちょっと意外でした。
窓口負担50万円のケースで比較する
仮に窓口負担が50万円で、そのうち40万円が後から戻ってくるケースを考えてみましょう。
| 適用方式 | カードで決済する金額 | 獲得できるポイント |
|---|---|---|
| 事後還付方式 | 50万円 | 5,000ポイント |
| 事前適用方式 | 10万円 | 1,000ポイント |
最終的な自己負担額はどちらを選んでも同じです。それでも獲得できるポイントには、4,000の差が生まれるわけです。
マイナ保険証の同意画面が決済額を左右する
限度額適用認定証は、医療機関の窓口での支払いを最初から自己負担限度額までにとどめるための公的な証明制度です。
従来は保険者へ事前に申請して紙の認定証を発行してもらう必要がありましたが、近年はマイナンバーカードを健康保険証として利用することで、事前申請なしに自動でシステム上へ適用される仕組みが急速に普及しました。
顔認証リーダーの選択画面に注意
ここで見落とされがちなのが、窓口の顔認証付きカードリーダーに表示される選択画面です。「限度額情報の提供に同意する」を選ぶと、自動的に決済額が限度額まで下がります。この選択には、見過ごせない利点と難点が同時に生まれます。
ここに明確なトレードオフが存在するということ。何気なく押した一つのボタンが、そのままポイントの多寡につながっているのです。
立て替え払いは手元の資金と相談して決める
ポイントの面だけを見れば、事後還付方式に軍配が上がります。とはいえ、この選択には見過ごせない代償もあります。いったん全額を立て替えるということは、払い戻しを受けるまでの間、その金額が手元から出ていくということ。
資金繰りに余裕がない状態で無理に立て替えを選ぶと、生活費を圧迫したり、支払いのために分割払いへ切り替えたりする事態を招きかねません。それでは本末転倒です。ポイント獲得の最大化と、キャッシュフローの保護。
この2つは同時に満たしにくい関係にあり、自分の資金力に応じてどちらを優先するかを冷静に決める必要があります。数千ポイントのために生活を圧迫するようであれば、迷わず事前適用方式を選ぶべきでしょう。
4,000ポイントは何の対価なのか
判断に迷ったときは、獲得できる差額を対価として捉え直してみてください。先ほどの例で生まれた4,000ポイントの差は、40万円を払い戻しが届くまでのあいだ手元から離しておくことへの見返りです。
裏を返せば、その期間の資金の余裕を差し出せる人だけが受け取れるものだと言えます。
この関係を大きな見返りと感じるか、割に合わないと感じるかは、家庭ごとの事情によって変わるもの。
生活費に十分な余裕があるなら受け取る価値のある差額でしょうし、日々の支払いに気を配っている状況であれば、無理に狙うほどの金額ではないという判断も十分に成り立ちます。
ポイントの多さそのものを基準にせず、自分の資金繰りと引き比べて決めることが大切ですね。
あえて同意しない選択にひそむ論点とは?
一部のポイ活ユーザーの間では、あえて限度額情報の提供に同意せず、いったん全額をカードで決済してから後日還付を受けることでポイントを最大化するという手法が確立されています。これは制度として用意されている事後還付方式を選ぶ行為そのものです。
ただし、この手法をめぐっては医療機関の窓口業務における混乱や、制度本来の趣旨とのズレといったモラル上の論点が一部で指摘されているのも事実。
ポイントが増えるという理由だけで判断するのではなく、自分にとって本当に必要な選択なのかを一度立ち止まって考えたいところです。制度は家計を守るために存在しているという原点は、忘れないようにしたいものですね。
\ 3ステップで5,000ポイントゲット⭐️ /
医療費控除では楽天カードで決済した日が基準!年をまたぐ場合の扱い
支払いを終えたあとに待っているのが、確定申告での医療費控除です。ここで多くの人がつまずくのが、クレジットカード払いならではの時間のずれ。窓口で決済した日と、口座からお金が引き落とされる日が別の年になるケースがあるためです。
どちらの日付を基準に申告すればよいのか、そしてポイントで支払った分はどう扱われるのか。判断を誤れば申告のやり直しにもつながるだけに、根拠まで含めて正確に押さえておきたい部分です。
対象になるのは1年間に実際に支払った額
医療費控除は、納税者本人または生計を一にする家族のために支払った医療費が一定額を超える場合に受けられる、税制上の優遇措置です。その年に支払った医療費が原則10万円を超える場合に、所得控除を受けられる仕組みです。
対象となる期間はその年の1月1日から12月31日までです。ここで重要なのは、対象が実際に支払った医療費だという点。治療を受けた日ではなく、支払いを済ませた日が基準になる考え方です。
ご自身の治療費と、支払った日を思い浮かべてみてください。年末に治療を受けても支払いが翌年になれば翌年分として扱われますし、逆に前年の治療費を今年支払えば今年分に含まれます。
クレジットカード払いの場合、この支払った日がどこを指すのかが最大の論点になるでしょう。
年末の決済は引き落としが翌年でも今年分!
12月に病院の窓口でクレジットカードを使い、実際の口座引き落としが翌年の1月や2月になるケースは珍しくありません。この場合、医療費控除の対象となる年分は、病院の窓口でクレジットカードの決済手続きを行った年として取り扱われます。
つまり12月に決済したのであれば、引き落としが翌年であってもその年の医療費として申告するということ。引き落とし日を基準に翌年分として申告してしまうと、本来受けられるはずの控除を取りこぼす結果になりかねません。
年末に高額な医療費を支払った場合は、カードの利用明細で決済日を確認したうえで、その年の申告に含めるようにしてください。
なぜ決済日が基準?立替払いという法的性質
決済日が基準になる理由は、クレジットカード決済の法的な本質にあります。カードを使った支払いは、カード会社である信販会社が利用者に代わって医療機関へ立替払いを行う仕組みです。
窓口でカードを提示した時点で、信販会社から医療機関へ代金が支払われたと法的に解釈されます。
だからこそ国税庁の解釈においては、患者の銀行口座から実際に代金が引き落とされる日ではなく、病院の窓口で決済手続きを行った日が支払った日として確定するのです。その日が入る年の医療費控除の対象になります。
結論だけを暗記するのではなく、この立替払いという構造まで理解しておけば、税務署の否認リスクを避けるうえでも心強い備えになるでしょう。
生計を一にする家族の医療費もまとめられる
医療費控除の対象は、納税者本人のために支払った医療費だけではありません。生計を一にする家族のために支払った医療費も、あわせて対象に含めることができます。
共働きの家庭や、離れて暮らす親の医療費を負担している場合など、この範囲の考え方は控除額を大きく左右するもの。家族の医療費を自分の楽天カードで支払えば、その決済額に応じたポイントは支払いに使ったカードへ付与されます。
そして実際に支払ったのが自分であれば、その医療費は自分の医療費控除に含めて申告する形になります。家族の分をまとめて一枚のカードで支払うという運用は、ポイントの面でも申告の面でも理にかなった選択です。
ポイントで払った分は控除額から差し引く
貯まった楽天ポイントを医療費の支払いに充てた場合、税務上の扱いはどうなるのでしょうか。国税庁のタックスアンサーNo.1907では、店舗や企業が発行するポイントを使用して決済代金から値引きを受けた場合の扱いが示されています。
そのポイント使用分は、通常の商取引における値引きと同等に扱われると明記されています。ポイントを使ったこと自体に所得税が課税されることはありません。ただし医療費控除を申告する際は注意が必要です。
控除額の計算は、ポイントで値引きされた後の、実際に支払った金額をベースに行わなければなりません。1万円の医療費に2,000ポイントを充当したのであれば、控除の対象になるのは残りの8,000円という考え方になります。
ポイントの使い道は家計全体で考える
この仕組みを知ると、せっかく貯めたポイントを医療費に充てるべきか迷う方もいるでしょう。ポイントで支払った分は控除額の計算から外れます。つまり同じ治療を受けていても、ポイントを充てた分だけ申告できる金額は小さくなるということです。
ただし、ここで見落としたくない点があります。ポイントを使ったこと自体に税金がかかるわけではありません。値引きと同じ扱いである以上、どの支払いに充てても受け取れる価値そのものは変わらないということです。
控除額の増減だけを取り出して損得を語ると、かえって判断を誤りやすくなります。ポイントをどの支出に使うかは、控除の計算だけでなく家計全体を眺めたうえで決める話。少なくとも、医療費控除のために使わずに抱え込む必要はないと考えてよいでしょう。
分割手数料や金利は控除の対象外|注意点
もうひとつ誤解が生じやすいのが、分割払いの手数料の扱いです。クレジットカードの分割払いやデンタルローンを利用して、インプラントや歯列矯正といった高額な歯科治療の費用を支払った場合、扱いは次のように分かれます。
金利や手数料が対象外とされているのは、治療の直接的な対価ではないためです。支払総額をそのまま申告してしまうと、手数料分だけ控除額を過大に計上することになりかねません。
手数料を負担しても税金で取り戻せるわけではないという事実は、一括払いを選ぶべき理由をさらに強めるものと言えるでしょう。
\ 3ステップで5,000ポイントゲット⭐️ /
【Q&A】楽天カードに関するよくある質問:残る医療費の疑問を解消
- Q電車の定期券を楽天カードで買うとポイントはつかないと聞きましたが、医療費も同じ扱いですか?
- A
楽天カードでポイントの付与対象外と定められているのは、特定の電子マネーへのチャージと交通系ICカードへのチャージです。
チャージという行為が対象外に指定されているとお考えください。一方、病院や診療所、調剤薬局の窓口で支払う医療費は、還元率が異なるご利用先の一覧にも、付与対象外の指定にも含まれていません。したがって医療費には原則1%が付与されます。
なお定期券そのものの購入がどう扱われるかについては、楽天カードの公式サイトで最新の記載をご確認ください。
- Q病院で楽天カードを使ったのにポイントが反映されていません。どこを確認すればよいですか?
- A
まず確認したいのは、その支払いが還元率の異なるご利用先に当たらないかどうかです。
電気・ガス・水道などの公共料金や各種税金、国民年金保険料は0.2%に減額され、特定の電子マネーや交通系ICへのチャージは付与対象外となります。
医療機関の窓口決済はこのいずれにも含まれておらず、原則1%が付与される支払いです。個別の付与状況や反映の時期については、楽天カードの公式サイトまたは会員向けの問い合わせ窓口でご確認ください。
- Q離れて暮らす親の医療費を自分の楽天カードで支払った場合でもポイントは受け取れますか?
- A
ポイントは、実際に支払いへ使ったカードに対して付与されます。
ご家族の医療費をご自身の楽天カードで決済すれば、その決済額に応じたポイントはご自身のカードに貯まる形です。さらに医療費控除では、納税者本人だけでなく生計を一にする家族のために支払った医療費もあわせて対象に含められます。
実際に支払ったのがご自身であれば、その医療費はご自身の申告に含めることになります。家族の分を一枚のカードにまとめる運用は、ポイントと申告の両面で理にかなった選択です。
- Q国立病院や公立病院での支払いは公共料金と同じ0.2%まで下がってしまうのでしょうか?
- A
下がりません。楽天カードで還元率が0.2%に減額されると定められているのは、電気・ガス・水道といった公共料金や各種税金、国民年金保険料の支払いです。
医療機関の窓口で支払う医療費は、この減額の対象にも付与対象外の指定にも含まれていません。運営主体が国であっても自治体であっても民間であっても扱いは変わらず、窓口決済の還元率は原則1%のままです。
公的な施設だからという理由だけで減額されることはないとお考えください。
- Q入院費を全額楽天カードで払って高額療養費が戻る場合、還付分にもポイントはつきますか?
- A
つきます。高額療養費制度の事後還付方式を選び、窓口でいったん全額を楽天カードで決済すれば、後日還付される金額分に対しても1%が付与されます。
窓口負担が50万円で、そのうち40万円が後から戻るケースであれば、獲得できるのは5,000ポイントです。窓口での支払いを限度額までにとどめる事前適用方式では10万円分の1,000ポイントとなり、その差は4,000ポイント。
ただし全額の立て替えは手元の資金を圧迫するため、ご自身の資金力に応じた判断が必要です。
\ 3ステップで5,000ポイントゲット⭐️ /
【まとめ】楽天カードの病院支払いはポイント1%:今日から動ける準備を
病院の窓口でカードを1枚差し出すだけで、支払う金額は変わらないままポイントだけが手元に残ります。さらに高額療養費制度と医療費控除の仕組みを知っていれば、戻ってくるお金とポイントの両方を取りこぼさずに済むはずです。
次の会計を迎えるまでに押さえておきたい要点を、ここで一度整理しておきましょう。
窓口の会計から確定申告までを一本の線でつなぐ
この記事でたどってきたのは、病院の会計に始まり確定申告で終わる一本道でした。全体の流れを振り返ります。
この7つは、それぞれが独立した知識ではありません。前の段階での判断が次の段階の結果を左右する、つながりを持った流れです。どこか1つを飛ばすと、その先で取りこぼしが生まれます。
迷ったときに立ち返りたい7つの判断基準
実際の場面で判断に迷ったとき、拠りどころになるのは次の7つです。
特に結果を大きく変えるのが、後半の3つです。増枠を怠れば窓口で決済そのものが止まり、ポイント以前の問題になります。支払い回数の選択を誤れば、年率15%前後の手数料が1%の還元を飲み込んでしまうかもしれません。
そして決済日を基準に申告できるかどうかは、控除を受けられる年が1年ずれるかどうかの分かれ目。どれも当日や申告直前では取り返しがつきません。
次の受診日を待たずに始められること
まずは手元の楽天カードの利用可能額を確認するところから始めてみてください。それだけで、次に大きな支払いが来たときの動き方が変わります。医療費の支払いは、誰にとっても嬉しい出費ではありません。
それでも、避けられない支出だからこそ、受け取れるものを確実に受け取っておきたいところです。制度を知っているかどうかで結果が変わるなら、知っている側に立っておきましょう。
\ 3ステップで5,000ポイントゲット⭐️ /